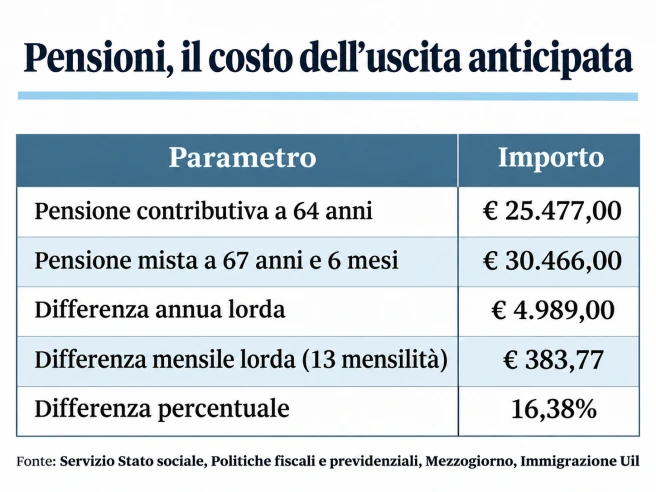
Andare in pensione prima, ma con un assegno più leggero. E non di poco. Anticipare l'uscita dal lavoro a 64 anni potrebbe significare rinunciare a quasi 5 mila euro lordi all'anno di pensione, circa 384 euro al mese per tredici mensilità. È quanto emerge da una simulazione della Uil, che ha confrontato gli effetti di un possibile pensionamento anticipato con il ricalcolo interamente contributivo e quelli dell'uscita ordinaria con il sistema misto.
La differenza raggiunge il 16,4% dell'assegno. Una cifra che riporta al centro del dibattito sulla manovra 2027 una domanda: andare in pensione prima rischia di diventare un lusso riservato a chi può permetterselo?
L'analisi arriva proprio mentre il sottosegretario al Lavoro Claudio Durigon rilancia la battaglia per ampliare le possibilità di pensionamento anticipato. Le ipotesi sono due: consentire l'uscita a 64 anni anche a chi ha iniziato a versare contributi prima del 1996, e dunque rientra nel sistema misto, oppure introdurre una nuova Quota 100, con 64 anni di età e 36 di contributi. In entrambi i casi, la pensione verrebbe ricalcolata interamente con il sistema contributivo.
Durigon chiede anche maggiori risorse: «La partita è aperta: non bastano 850 milioni». Il fondo previsto dalla manovra, sostiene, potrebbe essere sufficiente soltanto per il primo anno. La proposta punta anche a favorire il ricambio generazionale, ma per ora resta un'ipotesi da discutere in Parlamento.
Per capire quanto può costare l'uscita anticipata, la Uil ha preso in esame una lavoratrice di 64 anni, con 36 anni di contributi e un'ultima retribuzione lorda di 35 mila euro all'anno. Se andasse subito in pensione, accettando il ricalcolo interamente contributivo, riceverebbe circa 1.960 euro lordi al mese, pari a 25.477 euro annui. Se invece continuasse a lavorare fino a 67 anni e mezzo, mantenendo il sistema misto, l'assegno salirebbe a 2.344 euro mensili, pari a 30.466 euro annui. La differenza, come detto, è di 384 euro al mese, quasi 5 mila euro all'anno, pari, appunto, al 16,4%.
Il confronto tiene conto delle diverse condizioni di pensionamento: da una parte l'uscita anticipata con il contributivo, dall'altra tre anni e mezzo di lavoro in più e il mantenimento del sistema misto. È questo il prezzo economico della scelta di andare in pensione prima, secondo la simulazione del sindacato.
Il paradosso è che una misura pensata per ampliare la libertà di scelta potrebbe finire per favorire proprio chi dispone di maggiori risorse economiche. Chi ha risparmi, altri redditi o una situazione familiare solida può decidere di accettare una pensione più bassa pur di smettere prima di lavorare. Chi invece deve vivere esclusivamente dell'assegno previdenziale potrebbe non avere questa possibilità, anche dopo una carriera lunga e faticosa. La flessibilità, insomma, rischia di trasformarsi in un lusso.
È proprio questo il pericolo denunciato da Santo Biondo, segretario confederale della Uil. «Una flessibilità subordinata al ricalcolo interamente contributivo rischia quindi di essere concretamente accessibile soprattutto a chi può permettersi di percepire un assegno inferiore rispetto a quello che maturerebbe proseguendo l'attività lavorativa». Il problema riguarda soprattutto chi ha percepito stipendi modesti, ha avuto carriere discontinue o deve sostenere maggiori spese familiari. E interessa in particolare molte donne, penalizzate dalle interruzioni lavorative legate alla cura dei figli e dei familiari.
A rendere più delicata la discussione c'è anche l'aumento dell'età pensionabile legato alla speranza di vita. Nel 2027 il requisito ordinario salirà a 67 anni e un mese, per arrivare a 67 anni e tre mesi nel 2028, salvo le esenzioni previste per alcune categorie. Per il 2029 la Ragioneria generale dello Stato prevede un ulteriore aumento a 67 anni e sei mesi, valore utilizzato dalla Uil nella sua simulazione, ma ancora da confermare secondo le procedure di adeguamento previste dalla legge.
La possibilità di andare in pensione anticipata a 64 anni è già prevista, con precisi requisiti contributivi e di importo dell'assegno, per chi ha iniziato a versare contributi dal 1996. L'ipotesi al centro del confronto politico è estenderla anche agli altri lavoratori, a condizione di accettare il ricalcolo contributivo.
«La possibilità di scegliere quando concludere la propria vita lavorativa risponde a un'esigenza reale, soprattutto dopo carriere lunghe e in presenza di condizioni di lavoro gravose», sottolinea Biondo. Ma questa scelta deve essere accompagnata dalla garanzia di una pensione adeguata. Per questo la Uil chiede al governo una flessibilità strutturale, con maggiori tutele per i lavori gravosi e usuranti, il riconoscimento del lavoro di cura e soluzioni per chi ha avuto carriere discontinue. Perché poter andare in pensione prima, senza poterselo economicamente permettere, rischia di essere una libertà soltanto sulla carta.
5 nov 2026 | 09:14